Fonds à formule : fonctionnement, risques et rendement réel
Un fonds à formule fixe d'avance votre rendement, avec une protection du capital totale, partielle ou nulle selon le type. Comment fonctionne ce placement, que coûte cette protection en rendement et que se passe-t-il si l'indice franchit la barrière ?
Un fonds à formule est ouvert à la souscription pendant un ou deux mois, sur une double promesse : un rendement fixé d'avance et une protection du capital qui peut être totale, partielle ou inexistante. En règle générale, plus le capital est protégé, moins le fonds rapporte. La formule fixe ce partage dès le départ.
Le fonds à formule appartient à la famille des produits structurés. Il ne se juge donc pas à ce qu'il promet dans le scénario favorable, mais à ce qu'il rend dans le scénario défavorable, et à la durée pendant laquelle il immobilise l'épargne. Voici comment fonctionne ce placement avant de signer.
{{cta-important-points}}
Qu'est-ce qu'un fonds à formule ?
Un fonds à formule est un placement collectif dont la performance est calculée selon une formule connue dès la souscription. Cette formule est indexée sur l'évolution d'un marché, le plus souvent un indice boursier ou un panier d'actions. Le code monétaire et financier définit l'organisme de placement collectif en valeurs mobilières (OPCVM) à formule comme un fonds géré de façon passive. Son objectif est d'atteindre, à une date déterminée, un montant obtenu par application mécanique de la formule.
L'Autorité des marchés financiers (AMF) parle, elle, de placements « à formule ». Le terme de fonds structuré désigne le même produit.
Trois composantes définissent chaque fonds :
- Le sous-jacent : l'actif dont l'évolution sert de base au calcul, par exemple l'Euro Stoxx 50 ou un panier de valeurs du CAC 40.
- La formule : les règles qui transforment l'évolution du sous-jacent en gain, en remboursement ou en perte.
- L'échéance : une durée fixée à l'avance, par exemple 6 ou 8 ans, au terme de laquelle la formule s'applique.
Une fois cette période de souscription close, le fonds n'accepte plus personne. Impossible d'y entrer en cours de vie, ni d'attendre un point d'entrée plus favorable.
{{cta-rdv}}
Fonds à formule ou EMTN : deux produits, deux risques
La formule peut être logée dans deux enveloppes juridiques très différentes. Le choix de l'une ou de l'autre ne change rien à la promesse affichée. En revanche, il détermine le porteur du risque en cas de défaillance.
Un placement collectif, pas un titre de créance
Le fonds à formule est un placement collectif agréé par l'AMF. L'épargnant détient des parts du fonds. Les actifs sont conservés par un dépositaire et restent séparés du patrimoine de la société de gestion.
À l'inverse, l'Euro Medium Term Note (EMTN) structuré est un titre de créance émis par une banque. Son détenteur n'est pas porteur de parts : il est créancier de l'émetteur. Les deux relèvent des produits structurés, mais le terme de fonds structurés ne désigne que le premier.
Ce que change la nature juridique en cas de défaut
Sur un EMTN, la faillite de l'émetteur peut emporter le capital, y compris lorsque la formule prévoyait une garantie. Tout dépend donc de la solidité de la banque qui l'émet.
Le fonds n'est pas pour autant à l'abri. Sa formule peut reposer sur des contrats financiers conclus avec une banque, et la garantie — lorsqu'elle existe —, est accordée par un établissement garant. Toutefois, le risque de contrepartie d'un OPCVM sur un même établissement de crédit ne peut excéder 10% de ses actifs. Dès lors, le premier réflexe consiste à identifier, dans la documentation, qui garantit la formule et avec quelle solidité financière.
Les niveaux de protection du capital
Tous les fonds à formule ne protègent pas le capital, ou pas de la même façon. L'écart entre les familles est large : certains fonds ne peuvent rien faire perdre à l'échéance, d'autres exposent à toute la baisse du marché.
Le capital garanti restitue l'intégralité de la mise à l'échéance, hors droits d'entrée, quelle que soit l'évolution des marchés. La mention « garantie en capital à l'échéance » leur est réservée, et la logique rejoint celle des produits structurés à capital garanti. Le capital protégé garantit un plancher, par exemple 90%. Quelle que soit la chute du sous-jacent, l'épargnant récupère au moins ces 90%, et sa perte ne peut pas dépasser 10%.
Vient ensuite la barrière désactivante. Le capital est préservé tant que le sous-jacent ne perd pas plus qu'un seuil fixé, par exemple 30% à 40% de baisse. Au-delà, la protection disparaît et l'épargnant supporte l'intégralité de la baisse. Avec une barrière à 40%, un indice en recul de 45% se traduit par une perte de 45%, et non des seuls 5 points qui dépassent le seuil.
La différence est donc nette. Le plancher s'applique quoi qu'il arrive, la barrière saute dès que le seuil est franchi. Un même mot de brochure peut recouvrir ces deux mécanismes : le critère à vérifier dans le document d'informations clés est de savoir si la protection est inconditionnelle ou conditionnée au maintien du sous-jacent au-dessus d'un seuil.
Reste enfin une quatrième famille, celle des fonds sans aucune protection : le capital y suit toute la baisse du sous-jacent, dès le premier point de recul.
La protection conditionnelle domine le marché. À fin 2024, l'AMF et l'ACPR relèvent que 57% des produits structurés reposaient sur une protection de ce type, que 14% seulement offraient une protection totale et inconditionnelle du capital, et que le quart restant n'en offrait aucune.
Pourquoi la garantie se paie en rendement
Ce partage entre sécurité et performance vient de la construction même du fonds. Il découle directement de la façon dont le fonds est construit.
Le montage derrière la promesse
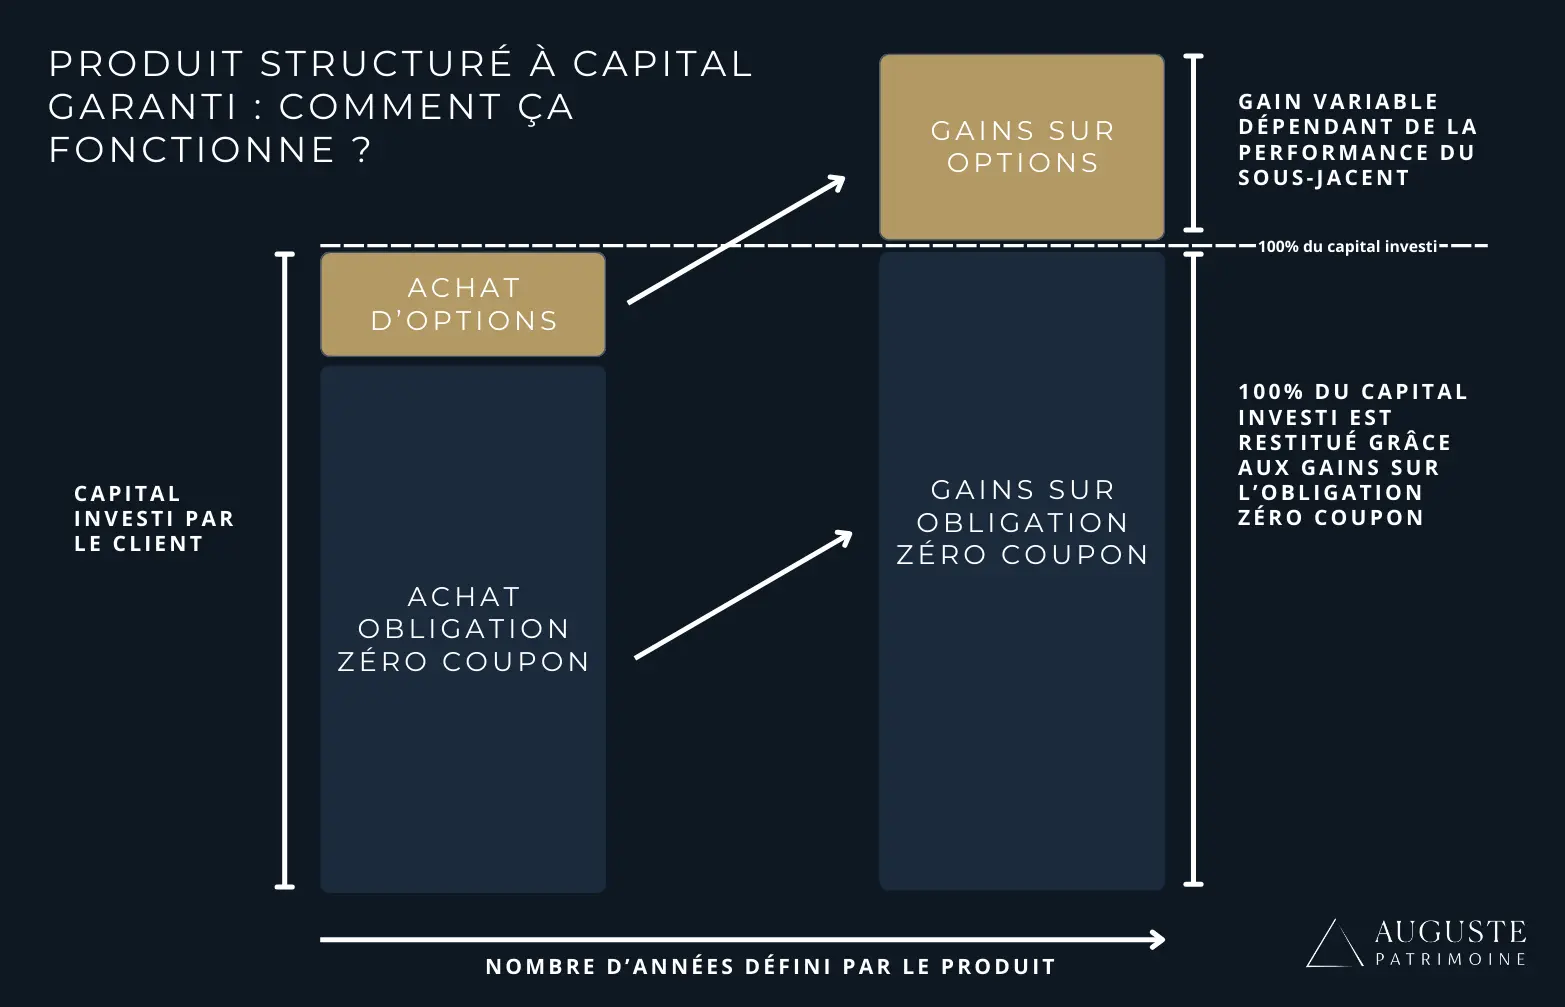
Pour promettre le remboursement du capital à l'échéance, le fonds place d'abord une partie de l'épargne dans un placement obligataire sans coupon, dit zéro-coupon. Ce placement est calibré pour valoir exactement 100 à l'échéance. Le solde sert à acheter des options, c'est-à-dire l'exposition au marché qui générera la performance.
Par conséquent, plus la garantie est large, plus la part obligataire est lourde, et moins il en reste pour la performance. Le niveau des taux d'intérêt joue dans le même sens : quand les taux sont bas, le zéro-coupon coûte cher et le budget optionnel diminue.
Ce que la garantie coûte en performance
Par exemple, avec une hypothèse de taux de 4% par an sur huit ans, il faut immobiliser environ 73 € pour être certain de disposer de 100 € à l'échéance. Il reste donc 27 € pour financer la performance. Cependant, les frais de gestion pèsent sur la même enveloppe : à 1% par an, près de 8 € y sont consacrés sur la durée. Au final, environ 19 € achètent réellement l'exposition au marché.
Avec un taux de 2%, le même calcul change d'échelle. Le zéro-coupon absorbe environ 85 €, et il ne reste plus qu'environ 7 € pour la performance une fois les frais déduits. C'est pourquoi une garantie totale devient difficile à financer lorsque les taux sont bas.
Un fonds à formule est limité à la hausse et indiciel à la baisse : il ne répercute qu'une partie de la progression du marché, mais peut en subir toute la chute dans les scénarios extrêmes.
Concrètement, un fonds qui promet 6% ne versera pas davantage si l'indice gagne 15%. À l'inverse, quand la protection ne joue plus, la baisse est répercutée en entier : sur un indice en recul de 25%, l'épargnant ne récupère que 75% de sa mise.
Le constat vaut à l'échelle du marché. Sur 2022-2024, l'AMF et l'ACPR mesurent un différentiel de 2.4 points en défaveur des produits structurés, face à des fonds indiciels sans protection répliquant les mêmes sous-jacents. Le rendement des produits structurés paie ainsi la protection, même en marché haussier.
Les composants d'une formule
Le sous-jacent et les dates de constatation
La performance du sous-jacent n'est pas suivie en continu. Elle est relevée à des dates de constatation fixées à l'avance, par exemple à chaque date anniversaire. Ainsi, un indice qui gagne 30% entre deux dates puis rechute avant la constatation suivante ne rapporte rien.
Le choix du sous-jacent mérite aussi l'attention. Certains fonds s'indexent sur un indice à décrément : un indice dividendes réinvestis, dont on retranche chaque année un montant forfaitaire. L'épargnant supporte ainsi le risque de variation des dividendes. Lorsque les dividendes versés sont inférieurs au décrément, l'indice recule plus vite que le marché et les barrières se rapprochent.
Le coupon, le plafond et l'effet mémoire
Le coupon est le gain promis si la condition de la formule est remplie. Il est conditionnel : aucune condition remplie, aucun coupon. Par ailleurs, il est souvent plafonné. Un coupon de 6% par an reste fixé à 6%, même si l'indice s'envole de 25%.
Certaines formules prévoient un effet mémoire. Un coupon non versé une année, faute de condition remplie, est alors récupéré plus tard si la condition se réalise. Ce mécanisme améliore la formule, mais il doit être écrit dans la documentation.
Deux seuils à ne pas confondre
Une formule combine plusieurs seuils, et ils ne jouent pas le même rôle. Le seuil de coupon décide du rendement, la barrière de protection décide de la perte.
Prenons une formule indexée sur un indice, avec un coupon de 6% par an si l'indice est au moins égal à son niveau de départ à la date anniversaire, et un capital remboursé en entier à l'échéance si l'indice n'a pas perdu plus de 40% :
- indice à +2% à une date anniversaire : le coupon de 6% est versé, alors que l'indice n'a gagné que 2% ;
- indice à -15% : aucun coupon cette année-là, mais le capital reste intact, puisque la barrière de 40% n'est pas franchie ;
- indice à -45% à l'échéance : la barrière est franchie, et le capital subit toute la baisse, soit 45%.
Un même fonds peut donc ne rien verser pendant plusieurs années sans faire perdre un euro, puis rendre 45% de moins que la mise à l'échéance.
Le seuil de rappel anticipé
De nombreuses formules prévoient un remboursement anticipé. Si le sous-jacent est au-dessus de son niveau initial à une date de constatation, le fonds s'arrête et verse le capital plus le coupon. Pour l'épargnant, l'effet est double. Il encaisse le gain promis plus tôt que prévu. En revanche, il perd la suite des coupons et doit réinvestir son capital, aux conditions de marché du moment.
Lire les scénarios du document d'informations clés
Avant toute souscription, le distributeur doit remettre un document d'informations clés (DIC). Ce document est normalisé par le règlement européen sur les produits d'investissement packagés de détail et fondés sur l'assurance (PRIIPS). Il présente la performance possible selon quatre scénarios :
- un scénario défavorable ;
- un scénario intermédiaire ;
- un scénario favorable ;
- un scénario de tension, qui décrit la performance possible en cas d'évolution très défavorable des marchés.
L'intérêt de ces scénarios tient à leur méthode commune. Deux fonds à formule, présentés par deux établissements différents, deviennent comparables sur la même grille. La documentation commerciale, elle, n'offre aucun terrain homogène de ce type.
Néanmoins, ces simulations ne constituent pas une prévision, rappelle l'AMF. Le scénario favorable n'est donc ni un objectif ni une promesse. Surtout, le scénario de tension indique ce que l'épargnant doit être prêt à supporter. C'est lui, et non le favorable, qui décide de la souscription.
Lorsqu'une formule dépasse les critères de simplicité de l'AMF, par exemple en combinant plus de trois mécanismes, ses documents commerciaux doivent préciser que « l'AMF considère que ce produit est trop complexe pour être commercialisé auprès des investisseurs non professionnels et n'a pas examiné les documents commerciaux ».
Sortir avant l'échéance : quel coût ?
La formule n'est acquise que si l'épargnant conserve ses parts jusqu'à l'échéance. Avant cette date, la part du fonds se négocie à sa valeur liquidative, qui reflète la valeur de marché du zéro-coupon et des options. Cette valeur ne suit pas la formule. Elle peut se situer nettement sous le capital investi, même sur un fonds garanti.
Un rachat anticipé cumule donc trois pénalités :
- la perte de la garantie, qui ne joue qu'à l'échéance ;
- la perte de la performance promise, puisque la formule n'est pas appliquée ;
- des frais de sortie anticipée.
Dès lors, la durée d'un fonds à formule n'est pas une durée conseillée, mais une condition à respecter pour atteindre les résultats attendus. Une épargne susceptible d'être mobilisée avant l'échéance n'a pas sa place dans ce type de placement.
{{COMPONENT_CTA}}
Frais et fiscalité selon l'enveloppe
Le rendement affiché par la formule est un rendement brut. Entre lui et ce que perçoit l'épargnant s'intercalent deux couches de prélèvements : les frais, puis l'impôt.
Des frais qui s'empilent
Les droits d'entrée appellent une vigilance particulière. La garantie porte sur le capital investi hors droits d'entrée : avec 3% de droits, un fonds « garanti à 100% » restitue en réalité 97% de la somme versée. Les frais de gestion, eux, ne sont pas prélevés sur le coupon : ils réduisent en amont le budget de la formule, dont les montants sont ensuite versés tels quels.
L'enveloppe décide de la fiscalité
La fiscalité ne dépend pas du fonds, mais de l'enveloppe qui le loge. L'assurance vie reste la plus courante, et c'est aussi celle où la fiscalité des produits structurés est la plus douce. Les gains n'y sont imposés qu'au rachat, et sur la seule part de gains retirée. Après huit ans, ils bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple), puis d'un taux réduit de 7.5% sous 150 000 € de versements. Surtout, l'assurance vie conserve des prélèvements sociaux à 17.2%, contre 18.6% pour la plupart des placements financiers depuis 2026.
Les autres enveloppes sont moins favorables :
- le compte-titres ordinaire soumet les plus-values au prélèvement forfaitaire unique de 31.4% ;
- le plan d'épargne retraite (PER) bloque l'épargne jusqu'à la retraite, et ses gains supportent aussi 18.6% de prélèvements sociaux ;
- le plan d'épargne en actions (PEA) n'accueille un fonds à formule que s'il respecte le quota de 75% d'actions européennes ; après cinq ans, les gains sont exonérés d'impôt sur le revenu mais supportent 18.6% de prélèvements sociaux.
Dans quels cas ce placement a-t-il du sens ?
Un fonds à formule trouve sa place dans un patrimoine lorsque trois conditions sont réunies :
- une épargne réellement immobilisable jusqu'à l'échéance ;
- une anticipation de marché stable ou modérément haussière, le seul scénario où la formule fait mieux qu'une détention directe du sous-jacent ;
- une poche minoritaire au sein d'un patrimoine déjà diversifié.
À l'inverse, le placement convient mal dans trois cas :
- un besoin de liquidité avant l'échéance ;
- la recherche d'une performance maximale en marché haussier ;
- une perte impossible à assumer si la barrière est franchie.
Questions fréquentes sur les fonds à formule
{{cta-faq}}
{{cta-form}}
{{cta-partage}}
- Un fonds à formule calcule sa performance selon une formule fixée à la souscription, indexée sur un indice ou un panier d'actions, pour une durée connue d'avance, par exemple 6 ou 8 ans.
- La protection du capital va de 100% garanti (hors droits d'entrée) à aucune protection, en passant par une garantie partielle (par exemple 90%) ou conditionnelle jusqu'à un seuil de baisse.
- La garantie et la performance ne jouent qu'à l'échéance : avant, la part se négocie à sa valeur liquidative, avec des frais de sortie.
- À fin 2024, 14% seulement des produits structurés offraient une protection totale et inconditionnelle du capital, selon l'AMF et l'ACPR.
- Logé en assurance vie, le fonds bénéficie de prélèvements sociaux à 17.2%, contre 18.6% sur un compte-titres, où le PFU atteint 31.4%.



Quel est le risque principal d'un fonds à formule ?
Le risque principal d'un fonds à formule est la perte en capital lorsque le sous-jacent franchit la barrière de protection. Sur un fonds à barrière désactivante, l'épargnant supporte alors toute la baisse de l'indice. Ce risque se double d'un risque de liquidité, puisque la sortie avant l'échéance fait perdre la protection.
Un fonds à capital garanti peut-il faire perdre de l'argent ?
Un fonds à capital garanti peut faire perdre de l'argent dans trois situations. Les droits d'entrée sont exclus de la garantie. Un rachat avant l'échéance fait perdre la protection. Enfin, l'inflation réduit le pouvoir d'achat d'un capital restitué sans gain. La garantie dépend aussi de la solidité du garant.
Quelle différence entre un fonds à formule et un EMTN ?
La différence entre un fonds à formule et un EMTN tient à leur nature juridique. Le fonds est un placement collectif dont l'épargnant détient des parts. L'EMTN est un titre de créance : son détenteur est créancier de la banque émettrice et supporte directement son risque de défaut.
Combien de temps dure un fonds à formule ?

La durée d'un fonds à formule est fixée à la souscription, par exemple 6 ou 8 ans. Elle peut être raccourcie si la formule prévoit un remboursement anticipé et que la condition de rappel est remplie à une date de constatation.
Peut-on sortir d'un fonds à formule avant l'échéance ?
Sortir d'un fonds à formule avant l'échéance est possible, mais au prix de la valeur liquidative du jour, qui ne suit pas la formule. L'épargnant perd la garantie et la performance promise, et paie en général des frais de sortie anticipée.

Auguste Patrimoine vous aide à construire un produit sur mesure, selon votre univers d'investissement et vos objectifs.
Prendre rendez-vousAuguste Patrimoine vous accompagne dans vos réflexions et la structuration
des solutions adaptées à votre profil.

Nous sommes notés 4.8/5 avec 73 avis Google.

Nous structurons sur mesure nos solutions afin de répondre à votre situation.
Nos équipes peuvent adresser toutes vos problématiques, des plus classiques au plus complexes.
Indépendantes des groupes bancaires, nos recommandations sont effectuées en architecture ouverte et permettent de vous proposer les meilleures solutions.

Délai de réponse inférieur à 24h.
Autres guides sur les produits structurés
Fiscalité, rendement, stratégie... Découvrez comment exploiter la puissance des fonds structurés.