

Comment ouvrir un compte au Luxembourg en 2026 ?
Oui, un résident français peut ouvrir un compte au Luxembourg sans y habiter ni y travailler. Il faut choisir une banque qui accepte les non-résidents, fournir pièce d'identité, justificatif de domicile, justificatif de revenus, numéro fiscal et preuve de l'origine des fonds, puis déclarer le compte aux impôts français (formulaire 3916-bis).
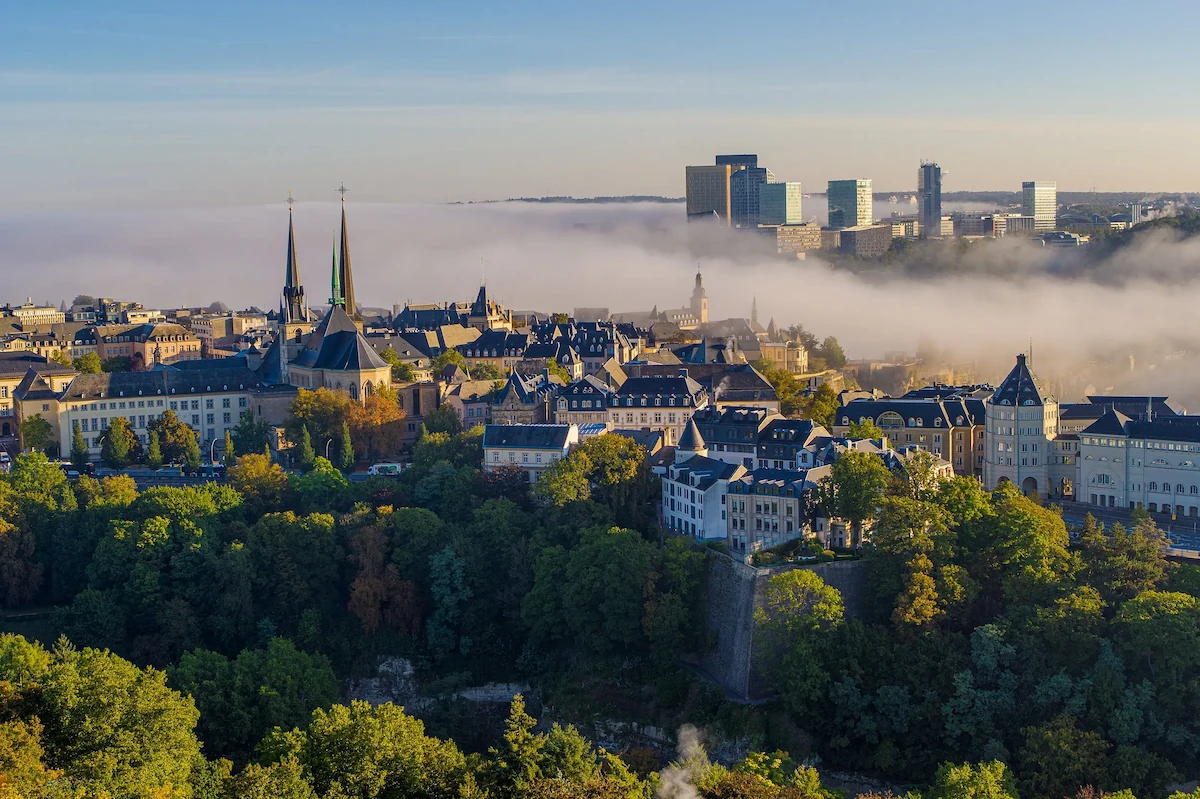
Le Luxembourg est une destination prisée par les investisseurs français pour sa stabilité économique, son cadre juridique favorable et ses services financiers haut de gamme. Il y a donc de bonnes raisons de vouloir ouvrir un compte au Luxembourg, mais comment s’y prendre en tant que résident français ?
{{cta-important-points}}
Peut-on ouvrir un compte au Luxembourg sans y résider ?
Oui. Spuerkeess (la banque de l'État) l'indique clairement : un non-résident peut ouvrir un compte, sous certaines restrictions. Les conditions d'accès varient toutefois selon le lien avec le Luxembourg. Banque Raiffeisen accueille les non-résidents qui ont un lien avec le pays, et POST Finance demande un justificatif de lien économique aux résidents hors Grande Région. Dès lors, le profil du demandeur compte autant que le choix de la banque.
Résident français qui épargne ou investit
Un résident français qui investit à l'étranger peut ouvrir un compte au Luxembourg sans y avoir d'attache professionnelle, mais pas dans toutes les banques. Spuerkeess et BGL BNP Paribas ne posent aucune condition de lien sur leurs pages d'ouverture. BGL BNP Paribas accepte même la déclaration d'impôts française comme justificatif fiscal. En revanche, POST Finance exige un justificatif de lien économique, et la BIL étudie au cas par cas les dossiers des personnes qui résident à l'étranger.
Ensuite, l'usage du compte oriente le choix. Un compte d'épargne luxembourgeois reste imposé en France : il n'apporte aucun gain fiscal. Son intérêt tient à la diversification du patrimoine entre plusieurs pays et à la garantie des dépôts, plafonnée à 100 000 € par déposant et par banque.
Enfin, pour confier un capital important, la banque privée prend le relais. À la Banque de Luxembourg, la gestion sous mandat démarre à 150 000 €.
Frontalier salarié au Luxembourg
Le frontalier présente le dossier le plus simple. Son contrat de travail ou une fiche de paie de moins de 2 mois justifie ses revenus chez BGL BNP Paribas. De son côté, POST Finance ne demande aucun justificatif de lien aux habitants de la Grande Région, qui inclut la Lorraine.
Surtout, domicilier son salaire au Luxembourg réduit les frais. Plusieurs banques baissent le prix de leur pack dès que le compte reçoit un revenu régulier :
- BGL BNP Paribas : Pack Essentiel à 2 € par mois au lieu de 4 €, avec au moins 1 500 € d'entrées mensuelles ;
- BIL : BIL Digital à 3.50 € par mois au lieu de 5 €, avec au moins 1 500 € de revenus mensuels ;
- Spuerkeess : offre Axxess Job gratuite pendant 24 mois pour les 18-30 ans, puis 9.50 € par mois.
Toutefois, ce compte reste un compte étranger pour l'administration française. Un frontalier résident fiscal en France le déclare donc chaque année sur le formulaire 3916-3916 bis.
Entrepreneur : ouvrir un compte professionnel au Luxembourg
Le compte professionnel obéit à une logique différente. La banque identifie la société, ses bénéficiaires effectifs et l'origine des fonds, en application de la loi luxembourgeoise du 12 novembre 2004 relative à la lutte contre le blanchiment. Le dossier réunit donc les documents d'identification de la société et la pièce d'identité de chaque dirigeant et bénéficiaire effectif.
Côté frais, les grilles 2026 donnent deux repères :
- Spuerkeess : pack Zebra Business à 12.50 € par mois, auquel s'ajoutent des frais de service à partir de 5 € hors TVA par mois ;
- BIL : offre BIL Pro à 5 € par mois par compte.
Par ailleurs, ouvrir le compte au Luxembourg ne déplace pas l'imposition des bénéfices. Une société établie en France reste imposée en France, quel que soit le pays de sa banque.
Ouvrir un compte bancaire en ligne au Luxembourg pour non-résident
Quatre établissements permettent de déposer la demande à distance, avec des conditions différentes :
- Spuerkeess : ouverture 100% en ligne via l'application S-Net Mobile, réservée aux ressortissants de l'Union européenne majeurs et nouveaux clients, avec vérification par LuxTrust ou contrôle vidéo ;
- BGL BNP Paribas : demande en ligne en 15 minutes pour les nouveaux clients majeurs, identité confirmée par LuxTrust ou vidéo ;
- BIL : ouverture en ligne via l'application BILnet, dossier des résidents étrangers étudié au cas par cas ;
- Banque Raiffeisen : demande en ligne, identité vérifiée par un virement depuis un compte existant au Luxembourg ou dans le pays de résidence, puis documents signés renvoyés par courrier.
À l'inverse, POST Finance réserve l'ouverture en ligne aux titulaires d'un dispositif LuxTrust. Sans lui, un passage en point de vente POST est nécessaire. Quant à ING Luxembourg, elle se retire progressivement de la banque de détail et oriente ses clients particuliers vers BGL BNP Paribas. Enfin, même en ligne, Spuerkeess peut demander de signer certains documents en agence.
La démarche pour créer un compte luxembourgeois
Voici les étapes à suivre pour concrétiser ce projet en toute simplicité :
- Choisir une banque ou un établissement financier adapté. Sélectionnez une banque luxembourgeoise qui correspond à vos objectifs. Vous pouvez opter pour une banque spécialisée dans la gestion privée ou pour une institution proposant des produits comme l’assurance-vie.
- Contacter un conseiller de la banque choisie pour une prise de rendez-vous. Prenez contact avec l’établissement choisi pour exposer votre projet et poser vos premières questions. De nombreux conseillers sont francophones et habitués à accompagner des clients résidents en France.
- Préparer les documents nécessaires. Avant votre rendez-vous, préparez votre pièce d’identité en cours de validité, un justificatif de domicile récent (datant de moins de 3 mois) et des informations sur votre situation financière (bulletins de salaire, avis d’imposition ou relevés bancaires).
- Participer à un entretien avec un conseiller. Lors de cet entretien, vous pourrez préciser vos besoins, comme l’ouverture d’un compte courant, d’un compte épargne ou encore la souscription à des produits d’investissement.
- Remplir les formulaires d’ouverture de compte. La banque vous fournira les documents nécessaires à signer. Assurez-vous de bien comprendre les termes et conditions proposés.
- Effectuer un premier dépôt. Selon la banque et le type de compte, un dépôt initial peut être requis. Le montant varie en fonction des services choisis.
- Recevoir vos coordonnées bancaires. Une fois votre demande acceptée, vous obtiendrez vos coordonnées bancaires luxembourgeoises. Vous pourrez alors utiliser pleinement votre compte pour vos besoins personnels ou professionnels.
{{cta-rdv}}
Placer son argent en ouvrant une assurance-vie luxembourgeoise
L’assurance-vie luxembourgeoise est un outil incontournable pour optimiser son patrimoine. Elle offre des avantages uniques par rapport aux contrats français. Le principal atout est le "triangle de sécurité", qui protège vos actifs même en cas de faillite de l’assureur. En plus, les contrats luxembourgeois permettent une diversification des investissements. Vous pouvez accéder à des fonds en euros, mais aussi à des produits plus performants, comme des fonds d’investissement ou des titres cotés.
L’assurance-vie au Luxembourg est aussi flexible. Elle s’adapte à la fiscalité française, avec une fiscalité favorable en cas de transmission ou de rachat. Enfin, elle offre une grande confidentialité dans la gestion de vos placements. Que ce soit pour préparer votre retraite ou transmettre votre patrimoine, ce type de contrat est une solution de choix.
Comparatif des banques et assureurs luxembourgeois pour ouvrir un compte
Le choix de la banque est une étape clé pour ouvrir un compte au Luxembourg. Les banques luxembourgeoises offrent des services variés, adaptés aux besoins des résidents français. Pour confier la gestion d'un portefeuille, une banque privée comme la Banque de Luxembourg propose une gestion sous mandat dès 150 000 €. Côté assureurs, Utmost International et Generali Luxembourg portent les contrats d'assurance vie, mais pas des comptes bancaires.
Certaines banques et assureurs proposent également des services en ligne pour faciliter vos démarches. Prenez le temps de comparer les offres et les frais associés. N’hésitez pas à contacter plusieurs établissements pour choisir celui qui correspond le mieux à vos objectifs financiers.
| Critères | Utmost International | Wealins | Baloise | Generali Luxembourg | Allianz Luxembourg |
|---|---|---|---|---|---|
| Assureur |  |  |  |  |  |
| Ratio de solvabilité | 131% | 305% | 131% | 166% | 132% |
| Ticket d'entrée | 250 000 € | 250 000 € | 125 000 € | 125 000 € | 250 000 € |
| Versement minimum FID | 250 000 € | 250 000 € | 125 000 € | 125 000 € | 250 000 € |
| Versement complémentaire minimum | 50 000 € | 10 000 € | 5 000 € | 5 000 € | 10 000 € |
| Frais de contrat | Selon montant investi | Selon montant investi | Selon montant investi | Selon montant investi | Selon montant investi |
| Frais de conseils | 0.6% | 0.6% | 0.6% | 0.6% | 0.6% |
| Multi-devises | Oui | Oui | Oui | Oui | Oui |
| Option de prévoyance | Oui | Oui | Oui | Non | Oui |
| Encours | 50 milliards | 16 milliards | 8 milliards | 82 milliards | 4 milliards |
| Notre avis | Avec un ratio de solvabilité de 131 % et une forte capacité à offrir des services en multi-devises ainsi qu'une option de prévoyance, Utmost (qui a acquis Lombard International fin 2024) est une option solide pour les investisseurs à la recherche de flexibilité et de diversification. Ses encours importants (50 milliards d'euros) témoignent de sa stature et de sa stabilité. | Doté d'un ratio de solvabilité exceptionnel de 305 %, Wealins se distingue par sa grande solidité financière. Ce choix convient aux investisseurs souhaitant une sécurité maximale tout en ayant accès à des services en multi-devises et à une option de prévoyance. Son seuil d'entrée élevé le positionne comme un acteur pour une clientèle premium. | Avec un ratio de solvabilité de 131 %, Baloise présente une stabilité solide pour les investisseurs. Son ticket d'entrée plus accessible (125 000 €) en font un choix compétitif pour ceux détenant une surface financière modeste en ayant accès à des services en multi-devises et de prévoyance. | Generali Luxembourg est une valeur sûre, avec un ratio de solvabilité de 166 % et des encours de 82 milliards d'euros. Cependant, l'absence d'une option de prévoyance peut représenter un inconvénient pour certains investisseurs. | Allianz Luxembourg offre une option intéressante avec un ratio de solvabilité de 132 %, un ticket d'entrée élevé et des frais de contrat variables selon le montant investi. Ses encours relativement modestes (4 milliards d'euros) le positionnent comme une solution plus spécialisée. |
Ouvrir un contrat Utmost | Ouvrir un contrat Wealins | Ouvrir un contrat Baloise | Ouvrir un contrat Generali | Ouvrir un contrat Allianz |
| Critères | Swisslife Luxembourg | Cardif Luxembourg | Axa Wealth Europe | Vitis Life | AG2R Luxembourg |
|---|---|---|---|---|---|
| Assureur |  |  |  |  |  |
| Ratio de solvabilité | 159% | 179% | 197% | 259% | 176% |
| Ticket d'entrée | 250 000 € | 250 000 € | 250 000 € | 250 000 € | 125 000 € |
| Versement minimum FID | 250 000 € | 250 000 € | 250 000 € | 250 000 € | 125 000 € |
| Versement complémentaire | 1 500 € | 4 500 € | 50 000 € | 5 000 € | 1 500 € |
| Frais de contrat | Selon montant investi | Selon montant investi | Selon montant investi | Selon montant investi | Selon montant investi |
| Frais de conseils | 0.6% | 0.6% | 0.6% | 0.6% | 0.6% |
| Multi-devises | Oui | Oui | Oui | Oui | Oui |
| Option de prévoyance | Oui | Oui | Oui | Non | Oui |
| Encours | 8 milliards | 30 milliards | 2 milliards | - | 20 milliards |
| Notre avis | Avec un ratio de solvabilité solide de 159 % et la possibilité de souscrire à une option de prévoyance et d'investir en multi-devises, Swisslife Luxembourg est un choix fiable pour les investisseurs à la recherche de stabilité et de flexibilité. Cependant, les frais de contrat (jusqu'à 2 %) sont légèrement plus élevés que la moyenne, ce qui peut être un facteur à considérer. | Cardif Luxembourg présente un ratio de solvabilité confortable de 179 % et dispose d'encours élevés (30 milliards d'euros), assurant une sécurité accrue pour les investisseurs. | Avec un ratio de solvabilité très respectable de 197 %, Axa Wealth Europe combine solidité financière et frais de contrat compétitifs (1 %). Toutefois, ses encours (2 milliards d'euros) sont plus modestes par rapport à ses concurrents | Vitis Life impressionne avec un ratio de solvabilité élevé de 259 %, offrant une sécurité accrue pour les investisseurs. Cependant, l'absence d'une option de prévoyance pourrait être un inconvénient pour certains. | AG2R Luxembourg offre un bon équilibre entre sécurité (ratio de solvabilité de 176 %) et accessibilité (ticket d'entrée plus bas à 125 000 €). Avec des encours solides (20 milliards d'euros) et des frais de contrat raisonnables. |
Ouvrir un contrat Swisslife | Ouvrir un contrat Cardif | Ouvrir un contrat Axa | Ouvrir un contrat Vitis Life | Ouvrir un contrat AG2R |
La meilleure banque au Luxembourg dépend d'abord du montant à confier. Sous 250 000 €, une banque en ligne ou une enseigne de détail suffit ; au-delà, une banque privée devient pertinente.
Les avantages d’ouvrir un compte au Luxembourg
Ouvrir un compte au Luxembourg présente de nombreux atouts pour les résidents français. Ce petit pays au cœur de l’Europe est réputé pour sa stabilité, son expertise financière et sa flexibilité. Que vous souhaitiez diversifier vos placements, protéger vos actifs ou bénéficier de solutions personnalisées, un compte luxembourgeois peut répondre à vos besoins.
Loi Sapin 2 : placer son argent au Luxembourg protège de l’incertitude politique en France
L’assurance vie luxembourgeoise offre une sécurité inégalée, particulièrement en cas de crises économiques ou politiques. Contrairement aux contrats d’assurance vie français, elle n’est pas soumise à la Loi Sapin 2. Cette réglementation française permet au gouvernement de limiter les retraits en cas de crise financière grave, bloquant ainsi l’accès à votre épargne. Au Luxembourg, ce type de restriction est inexistant grâce au "triangle de sécurité". Ce dispositif garantit que les actifs des souscripteurs restent séparés des fonds de l’assureur et de la banque dépositaire. Même en cas de défaillance de l’un des acteurs, vos capitaux restent protégés et disponibles.
Placer son argent au Luxembourg, c’est donc s’offrir une tranquillité d’esprit face à d’éventuels bouleversements politiques ou économiques en France. Les épargnants y trouvent une stabilité renforcée et une flexibilité incomparable pour gérer leur patrimoine en toute liberté, même dans des périodes d’instabilité.
Une sécurité renforcée avec le super privilège et le triangle de sécurité
Un autre avantage majeur de l’assurance vie luxembourgeoise réside dans le "super privilège". Ce mécanisme accorde aux souscripteurs une priorité absolue pour récupérer leurs fonds en cas de faillite de l’assureur. Les détenteurs de contrats luxembourgeois sont protégés avant tous les autres créanciers, y compris les employés, les organismes sociaux ou même l’État. Cette garantie exceptionnelle assure que vos actifs restent intacts, quelle que soit la situation financière de l’assureur.
En complément, le triangle de sécurité offre une protection unique. Ce dispositif encadre la relation entre l’assureur, le souscripteur et la banque dépositaire, garantissant la séparation stricte des actifs. Cela signifie que vos fonds sont isolés des comptes de l’assureur et de la banque, évitant tout risque de mélange ou de détournement. En cas de défaillance de l’un de ces acteurs, vos placements restent intacts et disponibles, sous la supervision du Commissariat aux Assurances, une autorité indépendante. Ce système assure une gestion rigoureuse et transparente, faisant de l’assurance vie luxembourgeoise une référence en matière de sécurité patrimoniale.

Une neutralité fiscale et une flexibilité unique
L’assurance vie luxembourgeoise applique la fiscalité du pays de résidence du souscripteur, en l’occurrence celle de la France pour les résidents français. Cela signifie que vous profitez des mêmes avantages fiscaux qu’un contrat français : pas de fiscalité tant que vous ne retirez pas de fonds et des abattements attractifs après 8 ans de détention. Cependant, elle offre une souplesse supplémentaire. Grâce à son vaste univers d’investissement, elle permet d’accéder à des supports variés comme les actions, obligations, ETF ou fonds en devises étrangères, ce qui est souvent impossible avec un contrat classique français. Vous pouvez même choisir de libeller votre contrat dans une autre devise pour optimiser vos placements à l’international.
Pas de rétrocessions : l'impartialité pour votre gestion patrimoniale
L’interdiction des rétrocessions en assurance vie luxembourgeoise est un avantage important. Contrairement aux contrats français, où les conseillers peuvent être influencés par les commissions des fonds qu’ils recommandent, l’assurance vie luxembourgeoise assure une impartialité totale. Votre conseiller est uniquement guidé par vos intérêts, ce qui garantit une gestion optimale et transparente de votre épargne.
Enfin, le crédit Lombard, spécifique à ces contrats, vous permet de mettre en gage votre assurance vie pour obtenir un financement. Cette solution, souvent méconnue, peut être utilisée pour saisir des opportunités de marché ou financer un projet personnel sans toucher à votre capital.
En résumé, placer votre argent au Luxembourg vous offre une sécurité maximale, une grande liberté d’investissement et une protection incomparable face aux aléas politiques et financiers. C’est l’enveloppe idéale pour un résident français souhaitant sécuriser et optimiser son patrimoine.
{{COMPONENT_CTA}}
Les documents nécessaires à l’ouverture d’un compte luxembourgeois
Pour ouvrir un compte au Luxembourg, il est essentiel de fournir certains documents. La banque doit vérifier votre identité et votre situation financière. Voici une liste de document que la banque peut vous demander :
- Pièce d’identité valide
- Justificatif de domicile récent
- Bulletins de salaire
- Avis d’imposition
- Relevés bancaires récents
- Preuve de l’origine des fonds
- Formulaires bancaires à remplir et signer
- Informations sur l’activité professionnelle
- Attestation de non-résidence (si applicable)
- Références bancaires (si demandées)
Avant de finaliser votre demande, contactez la banque pour obtenir la liste précise des documents demandés. Cela vous évitera des allers-retours inutiles.

Questions sur l'ouverture d'un compte luxembourgeois
{{cta-faq}}
{{cta-form)}
{{cta-partage}}
- Neutralité fiscale, pas d'exonération : ouvrir un compte au Luxembourg ne soustrait pas à l'impôt français. Le résident français déclare ses revenus et placements au fisc français ; le Luxembourg n'ajoute simplement pas sa propre fiscalité.
- Une sécurité renforcée pour l'épargne : le triangle de sécurité isole les actifs entre assureur, banque dépositaire et souscripteur, et le super privilège fait du souscripteur un créancier prioritaire en cas de défaillance, sans plafond de garantie (contre 70 000 € en France).
- Hors du champ de la loi Sapin 2 : l'assurance vie luxembourgeoise échappe au dispositif qui peut geler les rachats en France lors d'une crise financière, un gage de liquidité en période de tension.
- Un univers d'investissement élargi : supports quasi illimités, gestion multidevise et accès au crédit Lombard (mise en gage du contrat), là où l'assurance vie française reste plus contrainte.
- Un ticket d'entrée élevé : l'assurance vie luxembourgeoise s'ouvre généralement à partir de 125 000 € à 250 000 € selon l'assureur, avec des frais de conseil autour de 0.6% ; une solution pensée pour un patrimoine déjà constitué.



Comment trouver le compte bancaire qui correspond à vos besoins ?
Pour trouver le compte qui vous convient, identifiez vos priorités : épargne, gestion courante ou placements. Comparez les offres des banques luxembourgeoises et contactez un conseiller pour un accompagnement personnalisé.
Ouvrir un compte au Luxembourg sans être résident, c'est possible ?
Oui, ouvrir un compte au Luxembourg sans être résident est possible. Les banques luxembourgeoises acceptent souvent les clients étrangers, à condition de fournir les documents requis et de justifier l’origine des fonds.
Est-il possible d'ouvrir un compte bancaire au Luxembourg en étant français ?
Oui, un résident français peut ouvrir un compte au Luxembourg. Les banques sont habituées à accompagner les clients français et proposent des services adaptés à leurs besoins.
Quelle fiscalité sur un compte luxembourgeois ?

La fiscalité sur un compte luxembourgeois dépend de votre résidence fiscale. En tant que résident français, vous déclarez vos revenus et placements au fisc français, mais certains produits luxembourgeois offrent des avantages pour la transmission ou l’investissement.

Auguste Patrimoine vous accompagne de la première à la dernière étape, de l’ébauche de votre projet à sa finalisation.
Prendre rendez-vousAuguste Patrimoine vous accompagne dans vos réflexions et la structuration
des solutions adaptées à votre profil.

Nous sommes notés 4.8/5 avec 73 avis Google.

Nous structurons sur mesure nos solutions afin de répondre à votre situation.
Nos équipes peuvent adresser toutes vos problématiques, des plus classiques au plus complexes.
Indépendantes des groupes bancaires, nos recommandations sont effectuées en architecture ouverte et permettent de vous proposer les meilleures solutions.

Délai de réponse inférieur à 24h.
Nos autres guides en gestion patrimoniale
Investir à l'international, préparer sa retraite, optimiser sa transmission... À chaque objectif sa réponse.

