Succession via une SCI familiale : guide 2026
Vous possédez un patrimoine immobilier et vous craignez que sa transmission ne devienne un casse-tête pour vos héritiers ? La SCI familiale apparaît comme une solution efficace pour préparer sa succession, réduire les droits à payer et garder le contrôle sur la gestion des biens. Mais cette solution n'est pas forcément adaptée à toutes les situations : découvrez ses avantages, ses limites et les points clés à connaître avant de vous lancer.
Vous disposez d'un patrimoine immobilier et vous cherchez le moyen adéquat pour le transmettre ? La SCI familiale peut être la solution en matière d'optimisation de l'héritage. Découvrez ses avantages et inconvénients pour une succession, et comment mettre en place une société civile immobilière de famille.
{{cta-important-points}}
Qu'est-ce qu'une SCI familiale ?
La SCI familiale est avant tout une SCI, c'est-à-dire une Société Civile Immobilière. Son objectif premier est donc d'administrer et gérer un ou plusieurs biens immobiliers. Ces biens peuvent être apportés par les associés (apport du capital en nature) ou être achetés par la société, en cas d'apport du capital en numéraire. L'objectif de la SCI familiale est, comme son nom l'indique, de regrouper des associés, au minimum 2, ayant un lien de parenté (parents - enfants, frères - sœurs...) ou d'alliance (époux, partenaires de PACS, concubins), pour acquérir des biens immobiliers, les mettre en location, gérer le patrimoine familial et la succession des différents associés de la SCI.
La différence entre SCI familiale et indivision
La SCI est une personne morale disposant de son propre patrimoine, tandis que l'indivision est une situation de copropriété. En effet, chaque indivisaire dispose d'une part d'un bien immobilier, alors que dans le cadre d'une SCI, les associés disposent de parts sociales détenues proportionnellement à leur apport dans le capital.
Avantages de la SCI familiale pour une succession
L'optimisation fiscale
Dans une SCI familiale, la succession ne porte pas sur un immeuble en tant que tel mais sur des parts sociales. Cela change tout : la valeur des parts intègre les dettes éventuelles de la société, et surtout, elles peuvent être transmises par fractions successives.
Concrètement, le détenteur de parts peut organiser sa transmission en faisant des donations partielles tous les 15 ans, en profitant à chaque fois des abattements légaux :
- 100 000 € par enfant, de la part de chaque parent ;
- 31 865 € par petit-enfant ;
- 80 724 € entre époux ou partenaires de Pacs.
L’exonération totale du conjoint marié et du partenaire de Pacs ne joue qu’au décès : en succession, ils ne paient aucun droit, alors qu’une donation entre eux reste taxée au-delà de 80 724 €.
Avec une SCI familiale, il est possible de diluer la transmission dans le temps et de réduire fortement, voire d’annuler totalement, les droits de succession.
Avec un bien immobilier détenu en direct, il est beaucoup plus compliqué de procéder à une telle stratégie : on ne peut pas « donner une chambre de la maison » tous les 15 ans. La SCI, en revanche, permet de découper le patrimoine en parts sociales facilement transmissibles.
La possibilité de transmettre la nue-propriété
Le démembrement de propriété est un outil puissant pour anticiper la transmission. Comme pour un bien immobilier détenu en direct, les parts d’une SCI familiale peuvent être démembrées :
- l’usufruitier conserve l’usage des biens (y habiter, en autoriser l’occupation gratuite, percevoir les loyers ou dividendes des parts sociales) et participe aux assemblées générales,
- le nu-propriétaire détient les droits sur le capital et devient pleinement propriétaire automatiquement au décès de l’usufruitier, sans droits de succession supplémentaires.
L’avantage fiscal porte sur les droits de donation : ils sont calculés sur la seule valeur de la nue-propriété, fixée selon l’âge de l’usufruitier par le barème de l’article 669 du CGI. En revanche, le démembrement ne réduit pas l’impôt sur la fortune immobilière (IFI). L’usufruitier déclare les parts pour leur valeur en pleine propriété, et le nu-propriétaire n’a rien à déclarer, sauf exceptions comme l’usufruit légal du conjoint survivant (article 968 du CGI).
Là où la SCI familiale se distingue, c’est dans la gestion : contrairement à un démembrement direct où l’usufruitier et le nu-propriétaire doivent s’accorder pour vendre ou réinvestir – avec le risque de blocage en cas de désaccord – la SCI permet au parent donateur de rester gérant et de conserver la maîtrise des décisions importantes, tout en ayant déjà transmis la nue-propriété de ses parts à ses enfants.
Résultat : la SCI cumule les avantages fiscaux du démembrement et la souplesse d’une gestion centralisée, évitant les blocages familiaux.
Protéger son conjoint : le démembrement croisé des parts
Pour des époux, le démembrement croisé organise la protection du survivant dès l’acquisition des parts. Les parts sont réparties en deux lots égaux. Chaque époux achète l’usufruit d’un lot et la nue-propriété de l’autre, avec ses propres fonds.
Au premier décès, deux effets se combinent. D’une part, l’usufruit du défunt s’éteint sans droits : le survivant devient plein propriétaire du lot dont il détenait la nue-propriété. D’autre part, la nue-propriété du défunt entre dans sa succession, tandis que le survivant conserve l’usufruit de ce lot. Il perçoit ainsi la totalité des revenus de la SCI.
Par exemple, deux époux séparés de biens financent chacun la moitié d’une SCI dont les parts valent 600 000 €, soit deux lots de 300 000 €. Monsieur décède alors que Madame a 68 ans. Elle devient pleine propriétaire du premier lot et garde l’usufruit du second. Les deux enfants héritent de la nue-propriété de ce second lot, Madame n’exerçant pas ses droits légaux sur celle-ci. Selon le barème de l’article 669 du CGI, l’usufruit d’une personne de moins de 71 ans vaut 40% de la pleine propriété. La nue-propriété transmise vaut donc 60% de 300 000 €, soit 180 000 €. Chaque enfant reçoit 90 000 €, sous l’abattement de 100 000 € : aucun droit n’est dû.
Ce montage exige toutefois des précautions :
- Chaque époux doit financer ses droits avec ses fonds personnels, faute de quoi l’opération risque d’être requalifiée en donation.
- Par ailleurs, il convient surtout aux époux séparés de biens : sous un régime de communauté, les parts achetées avec des fonds communs sont communes.
- Enfin, le survivant déclare à l’IFI la valeur en pleine propriété des parts dont il a l’usufruit.
La protection du partenaire de PACS ou du concubin
Le démembrement des parts de la SCI permet aussi de protéger un partenaire de Pacs ou un concubin, tout en garantissant aux enfants la pleine propriété au décès de ce dernier. Toutefois, le coût fiscal diffère fortement selon le statut du couple
Par exemple, M. Dupont, qui vit en union libre, donne à ses enfants la nue-propriété des parts d’une SCI familiale. La société détient sa résidence principale et deux appartements loués. Il prévoit qu’à son décès, sa compagne, Mme Durand, recevra l’usufruit des parts. Elle pourra ainsi continuer à occuper le logement et percevoir les revenus des appartements. Au décès de Mme Durand, les enfants deviendront pleins propriétaires sans droits de succession supplémentaires.
Attention : entre concubins, l’usufruit reçu au décès est taxé comme une transmission entre personnes non parentes, soit 60% après un abattement de 1 594 €. Par exemple, si les parts valent 500 000 € et que Mme Durand a 62 ans, son usufruit représente 40% de cette valeur selon le barème de l’article 669 du CGI, soit 200 000 €. Les droits atteignent alors 119 043.60 €, soit (200 000 € − 1 594 €) × 60%. À l’inverse, un partenaire de Pacs ou un conjoint marié recevrait le même usufruit sans aucun droit. Dès lors, le Pacs, le mariage ou une assurance vie sont à étudier avant de retenir ce schéma pour un concubin.
Famille recomposée : équilibrer enfants d’unions différentes
Dans une famille recomposée, tous les enfants du défunt ont les mêmes droits, quelle que soit l’union dont ils sont issus. En revanche, l’enfant du conjoint n’hérite pas de son beau-parent. S’il reçoit des parts sans avoir été adopté, il est taxé à 60% après un abattement de 1 594 €. Toutefois, l’adoption simple de l’enfant du conjoint permet, sous conditions, d’appliquer l’abattement et le barème des enfants.
La SCI ne permet pas pour autant d’écarter un enfant. Chacun conserve sa réserve héréditaire, qui représente :
- la moitié du patrimoine avec un enfant ;
- les deux tiers avec deux enfants ;
- les trois quarts à partir de trois enfants.
Au-delà de la quotité disponible, une répartition des parts qui avantage les enfants d’une union peut être réduite à la demande des autres enfants.
Les statuts servent surtout à organiser la gouvernance. Une clause d’agrément applicable aux héritiers permet aux associés de filtrer l’entrée au capital, par exemple celle du nouveau conjoint d’un associé décédé. L’héritier refusé garde néanmoins droit à la valeur de ses parts. Par ailleurs, en présence d’un enfant d’une autre union, le conjoint survivant ne recueille légalement que le quart en pleine propriété : une donation entre époux ou un démembrement complète alors sa protection.
Enfin, la donation-partage conjonctive permet à deux époux de répartir des parts entre leurs enfants communs et non communs. Chaque époux ne donne qu’à ses propres enfants. Lorsque tous les enfants reçoivent un lot et l’acceptent, les biens sont en principe évalués au jour de la donation-partage pour le calcul de la réserve, ce qui limite les contestations au décès.
Eviter les pièges de l'indivision
Dans le cadre d'une succession classique, les biens immobiliers font l'objet d'une indivision. La gestion des biens nécessite alors l'accord des 2/3 voire de la totalité des indivisaires. De plus, un seul héritier peut provoquer la vente judiciaire du bien. En revanche, dans le cadre d'une SCI, l'héritage concerne des parts sociales. Les statuts de la société organisent le fonctionnement de la société, avec notamment la nomination d'un gérant, et les conditions de vente des parts sociales. Les statuts peuvent, ainsi, prévoir des règles d'agréments de l'acheteur par les autres associés. Cette obligation d'agrément permet, notamment, de maintenir le patrimoine immobilier dans la famille.
{{COMPONENT_CTA}}
Les frais de succession avec la SCI familiale
Exemple sans frais grâce aux donations
Une SCI familiale détient un patrimoine de 800.000 €. Chaque part de la SCI vaut 10.000 €. Un associé détient 50% des parts et a 2 enfants. Une première donation de 10 parts est effectuée à chaque enfant (l'équivalent de 100.000 € * 2). Plus de 15 ans après, une seconde donation est effectuée pour le même montant. L’associé a ainsi transmis la totalité de ses parts, soit 400 000 €, sans payer de droits de donation. La totalité du patrimoine immobilier est ainsi transmise sans avoir à régler de droits de succession. Astuce : l'associé peut ne transmettre que la nue-propriété des parts et ainsi continuer à percevoir les dividendes de la SCI et participer aux votes, lors des assemblées générales.
SCI familiale vs indivision
Montant des droits de succession (2026)
Selon son lien de parenté, chaque héritier bénéficie d’un abattement de succession qui vient réduire la part soumise à l’impôt :
- 100.000 € par enfant et par parent,
- 15.932 € pour un frère ou une sœur,
- 7.967 € pour un neveu ou une nièce,
- 1.594 € en l’absence de tout autre abattement.
Point clé : les donations consenties plus de 15 ans avant le décès ne sont pas prises en compte dans la succession. L’abattement est alors de nouveau disponible en totalité au décès. Autrement dit, en anticipant la transmission avec des donations espacées dans le temps, il est possible de réutiliser plusieurs fois ces abattements et de réduire, voire d’annuler totalement, les droits de succession.
Au-delà de ces abattements, le barème progressif des droits de succession s’applique. En ligne directe (enfants, petits-enfants, parents), il est calculé par tranches selon le montant transmis :
À noter : le barème des droits de succession est le même, que l'héritage du bien immobilier se fasse en direct ou dans le cadre d'une SCI familiale. Mais la base imposable est susceptible d'être différente : le calcul des droits de succession part alors de la valeur des parts sociales, dettes de la SCI déduites.
Exemple : calcul des droits de succession en cas d'héritage d'un immeuble sans SCI familiale
Un couple détient en direct un immeuble valant 800 000 €, sur lequel il reste 200 000 € d’emprunt. À leur décès, leurs deux enfants en héritent. Pour simplifier, les valeurs sont supposées constantes et les droits du conjoint survivant au premier décès sont laissés de côté : chaque parent transmet directement sa moitié aux enfants.
L’actif net s’élève à 600 000 € (800 000 € − 200 000 €), soit 300 000 € dans la succession de chaque parent. Chaque enfant reçoit donc 150 000 € de chacun de ses parents. Comme l’abattement de 100 000 € s’applique au décès de chacun des deux parents, la part taxable atteint 50 000 € par enfant et par succession.
Chaque enfant paie 8 194.35 € par succession, soit 16 388.70 € pour les deux décès. Au total, la transmission directe de l’immeuble coûte 32 777.40 € de droits aux deux enfants.
Exemple de succession avec une SCI familiale
Le même couple détient désormais l’immeuble de 800 000 € au travers d’une SCI familiale, qui l’a acheté à crédit : 200 000 € restent dus par la société. Chaque parent possède la moitié des parts. Ces parts valent donc 600 000 € au total : la dette de la SCI est déduite une seule fois, dans la valeur des parts.
Plus de quinze ans avant leur décès, chaque parent donne à chaque enfant des parts pour 100 000 €. Chaque enfant reçoit ainsi 200 000 €, soit 400 000 € de parts transmises au total. Ces donations sont exonérées de droits, car chacune reste dans la limite de l’abattement de 100 000 € par parent et par enfant.
Au décès des parents, il reste 200 000 € de parts (600 000 € − 400 000 €), soit 100 000 € dans chaque succession. La dette ne se déduit pas une seconde fois : elle est déjà comprise dans la valeur des parts. Chaque enfant reçoit donc 50 000 € de chaque parent.
Les donations datant de plus de quinze ans, l’abattement de 100 000 € est de nouveau disponible dans chaque succession. La part taxable est donc nulle. Résultat : les deux enfants reçoivent la totalité des parts, donc l’immeuble net de sa dette, sans droits de donation ni de succession, contre 32 777.40 € de droits sans SCI ni donation.
Trois réserves s’imposent. D’abord, l’économie vient surtout des donations anticipées : sans SCI, donner des quotes-parts de l’immeuble reste possible, mais installe parents et enfants en indivision. Ensuite, la SCI a un coût : frais de constitution, frais d’acte des donations et comptabilité annuelle. Enfin, apporter à une SCI un immeuble encore financé à crédit rend l’apport onéreux à hauteur de la dette reprise par la société, ce qui déclenche des droits de mutation.
{{cta-rdv}}
Les inconvénients de la SCI familiale
Les frais liés à la SCI familiale
La création d'une SCI familiale a un coût :
- La publication dans un journal d'annonces légales (en moyenne 200 € HT).
- Les frais d'enregistrement de la SCI auprès du greffe du tribunal de commerce (un peu moins de 100 €).
- En cas d'apport d'un immeuble, la rédaction des statuts se fait obligatoirement devant notaire. Les statuts sont ensuite enregistrés au service des impôts des entreprises, moyennant des droits d'enregistrement d'environ 25 €. De plus, des droits de mutation de 5% sont dus, si l'apport de l'immeuble se fait à titre onéreux (totalement ou partiellement).
Conseil : même en l'absence d'apport d'un immeuble, il est conseillé de faire appel à un notaire ou à un professionnel pour rédiger les statuts, afin de limiter le risque de contestation ultérieure.
Pour transmettre des capitaux plutôt qu'un immeuble, l'assurance vie hors succession évite ces frais de constitution. Chaque bénéficiaire désigné dispose d'un abattement de 152 500 € sur les capitaux issus des primes versées avant 70 ans.
La société civile immobilière en détails
Le principe : l'absence d'activité commerciale
La SCI est une société civile. Elle est donc transparente fiscalement et les associés déclarent les dividendes perçus au titre de leur revenu foncier. Après un abattement forfaitaire de 30%, si les revenus fonciers sont inférieurs à 15.000 € (régime micro-foncier), ou déduction des frais réels au-delà ou sur option, les revenus fonciers sont soumis au barème progressif de l'impôt sur le revenu (IR). La SCI ne peut donc en principe pas réaliser d'activité commerciale, comme l'achat en vue de la revente (activité de marchand de biens) ou la location meublée.
Activité commerciale en SCI : les conséquences
Une activité commerciale ne dépassant pas 10% est tolérée, si les statuts de la société le prévoient. Si ce seuil est dépassé, la SCI est soumise à l'impôt sur les sociétés (IS), ce qui a des conséquences fiscales. En effet, la tenue d'une comptabilité et l'envoi d'une liasse fiscale deviennent obligatoires. De plus, les dividendes sont déclarés au titre des bénéfices industriels et commerciaux (BIC). Contrairement à l'éventuel déficit foncier, les éventuels déficits ne sont alors pas imputables sur les autres revenus des associés.
Exemple d'une SCI familiale avec une activité commerciale
La SCI perçoit 80.000 € de loyer par an de la location nue. Elle met en location un appartement meublé, pour 7.200 € par an. La location meublée représente donc environ 8,25% des recettes totales (87.200 €). La SCI familiale n'est pas soumise à l'impôt sur les sociétés.
Une société à responsabilité illimitée
La SCI est une société à responsabilité illimitée, et non pas une SARL. Les associés sont donc responsables des dettes de la société sur leur patrimoine personnel, proportionnellement au montant de leurs parts sociales. En revanche, il n'existe pas de solidarité entre les associés. Un créancier ne peut donc pas se retourner contre un associé, pour la totalité de la dette, si les autres associés ne sont pas solvables.
Comment mettre en place une SCI familiale orientée succession ?
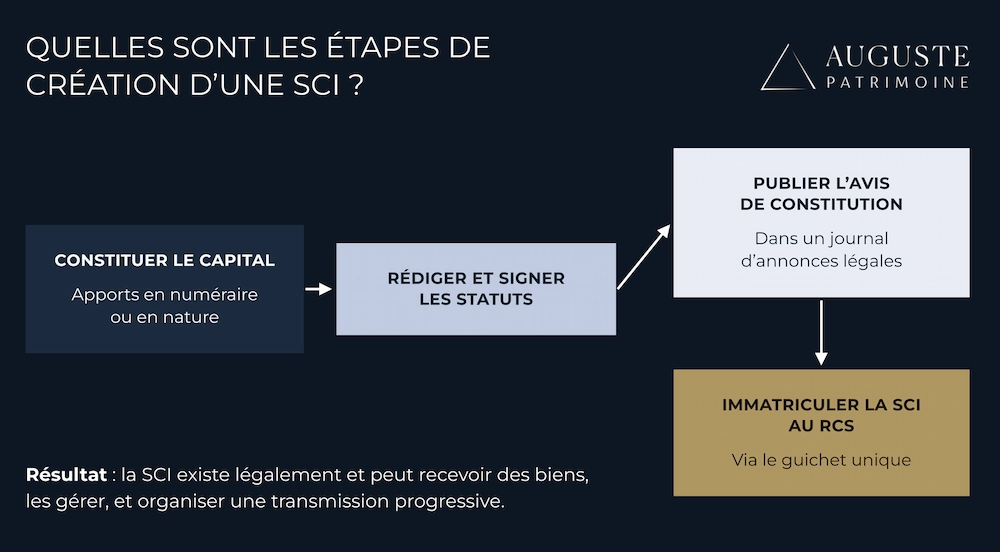
La création d'une SCI familiale orientée succession est similaire à celle d'une SCI "classique" et passe par les étapes suivantes :
- La constitution du capital, celui-ci correspondant aux apports numéraires ou en nature (biens immobiliers) par les associés. Aucun minimum de capital n'est exigé.
- La rédaction et la signature des statuts. Ils fixent notamment la répartition des parts, les règles de fonctionnement, les droits et obligations des associés, le siège de la SCI et sa durée, limitée à 99 ans.
- La publication d'un avis de création dans un journal d'annonces légales.
- L’immatriculation au registre du commerce et des sociétés (RCS), demandée en ligne sur le guichet unique des formalités d’entreprises, avec l’attestation de parution de l’avis.
Questions
{{cta-faq}}
{{cta-form}}
{{cta-partage}}
- La SCI familiale réunit des proches qui détiennent des parts sociales, et non directement le bien immobilier : c'est cette forme sociale qui rend la transmission souple et progressive.
- La donation des parts ouvre droit à l'abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans (31 865 € pour un petit-enfant), permettant de réduire voire d'annuler les droits.
- Le démembrement des parts permet de transmettre la nue-propriété tout en conservant l'usufruit (revenus et gestion) ; les droits ne portent alors que sur la valeur de la nue-propriété, plus faible.
- La gestion est centralisée par un gérant, avec clause d'agrément encadrant l'entrée de tiers, ce qui évite les blocages de l'indivision.
- Côté fiscalité : impôt sur le revenu par défaut sur les revenus fonciers (abattement de 30% en micro-foncier), option pour l'impôt sur les sociétés possible ; en contrepartie, les associés ont une responsabilité illimitée.



Comment se passe une succession avec une SCI familiale ?
La SCI n’est pas dissoute par le décès d’un associé : ses parts sociales entrent dans la succession et reviennent aux héritiers, selon la loi ou le testament. Les héritiers deviennent associés, sauf si les statuts imposent un agrément. Un héritier refusé reçoit la valeur de ses parts. Les droits de succession sont calculés sur la valeur des parts, dettes de la société déduites.
Comment calculer les droits de succession sur une SCI familiale ?
Il faut d’abord évaluer la SCI : valeur vénale des immeubles et autres actifs, moins toutes ses dettes, comptes courants d’associés compris. La quote-part du défunt donne la valeur de ses parts, à laquelle s’ajoute son propre compte courant. Chaque héritier déduit ensuite son abattement, par exemple 100 000 € pour un enfant, puis applique le barème progressif, de 5% à 45% en ligne directe.
Quels sont les frais de succession sur une SCI familiale ?
Les héritiers paient les droits de succession habituels, calculés sur la valeur nette des parts après abattement. Le conjoint marié et le partenaire de Pacs en sont exonérés. S’y ajoutent les frais de notaire : l’acte de notoriété reste requis dès 5 965 €, mais des parts sociales ne nécessitent pas d’attestation de propriété immobilière, obligatoire pour un immeuble détenu en direct.
Comment éviter les droits de succession sur un bien immobilier en SCI ?

Les droits se réduisent par anticipation. Chaque parent peut donner des parts à chaque enfant dans la limite de 100 000 €, puis renouveler l’opération plus de 15 ans après. Donner seulement la nue-propriété des parts abaisse encore la base taxable, selon l’âge du donateur. Au décès de celui-ci, l’usufruit s’éteint et les enfants deviennent pleins propriétaires sans droits supplémentaires.
La SCI familiale protège-t-elle le conjoint survivant ?
Pas automatiquement. Le conjoint marié est exonéré de droits de succession, mais ses droits civils dépendent de la loi : usufruit de tout ou quart en pleine propriété avec des enfants communs, quart en pleine propriété seulement si le défunt laisse un enfant d’une autre union. Les statuts peuvent prévoir que la société continue avec lui. Le démembrement croisé des parts renforce cette protection.
Quels sont les risques d’une SCI familiale ?
Les associés répondent des dettes sociales sur leur patrimoine personnel, à proportion de leurs parts. Des statuts mal rédigés peuvent bloquer la gestion en cas de mésentente familiale. La SCI impose aussi une comptabilité et des assemblées. Enfin, un logement détenu par la SCI perd l’abattement de 20% sur la résidence principale au décès, et une activité commerciale peut soumettre la société à l’impôt sur les sociétés.

Auguste Patrimoine vous accompagne de la première à la dernière étape, de l’ébauche de votre projet à sa finalisation.
Prendre rendez-vousAuguste Patrimoine vous accompagne dans vos réflexions et la structuration
des solutions adaptées à votre profil.

Nous sommes notés 4.8/5 avec 73 avis Google.

Nous structurons sur mesure nos solutions afin de répondre à votre situation.
Nos équipes peuvent adresser toutes vos problématiques, des plus classiques au plus complexes.
Indépendantes des groupes bancaires, nos recommandations sont effectuées en architecture ouverte et permettent de vous proposer les meilleures solutions.

Délai de réponse inférieur à 24h.
Nos autres guides en gestion patrimoniale
Investir à l'international, préparer sa retraite, optimiser sa transmission... À chaque objectif sa réponse.